如果只把这件事理解为交互方式的更新,会低估它的影响范围。
一、入口迁移的三个层次
从产业角度看,这次迁移可以拆成三个层次。
第一层是位置的变化。交易从用户界面前台,转移到智能体之间的后台协议。买方智能体掌握用户预算、家庭成员构成、身体状况、历史退货记录与日程安排;卖方智能体持续输出真实材质、库存、工况边界与价格底线。过去用户要做的比对、验货、砍价,现在由两端在后台完成。
第二层是成本结构的变化。过去电商的主要盈利方式集中于三套打法:依靠视觉与情绪的内容呈现、依靠竞价排名获取的位置经济、依靠刷单控评的信誉操纵。有从业者提到,部分商家年度销售额中相当比例用于支付位置费用;刷单控评也已形成完整产业链。而在智能体直接对接的结构下,这三者的作用被系统性削弱——智能体不具备情绪反应,不依赖视觉呈现,且可识别评价文本中的人工规律性与模板化特征。
第三层是平台角色的变化。行业观察显示,过去电商平台界面迭代的核心目标是延长用户停留时长,因为只有用户多看多滑,广告位才卖得出好价钱。而近期平台开始密集试水更深的智能导购机制,用户输入从孤立关键词转向复合场景描述。当平台认真对待场景诉求,粗放竞价模式相应弱化,平台被迫从兜售流量的包租公,转型为必须做功课的采购顾问。
二、核心判断
这次迁移真正改变的,不是流量分配的方式,而是商业信任的建立方式。
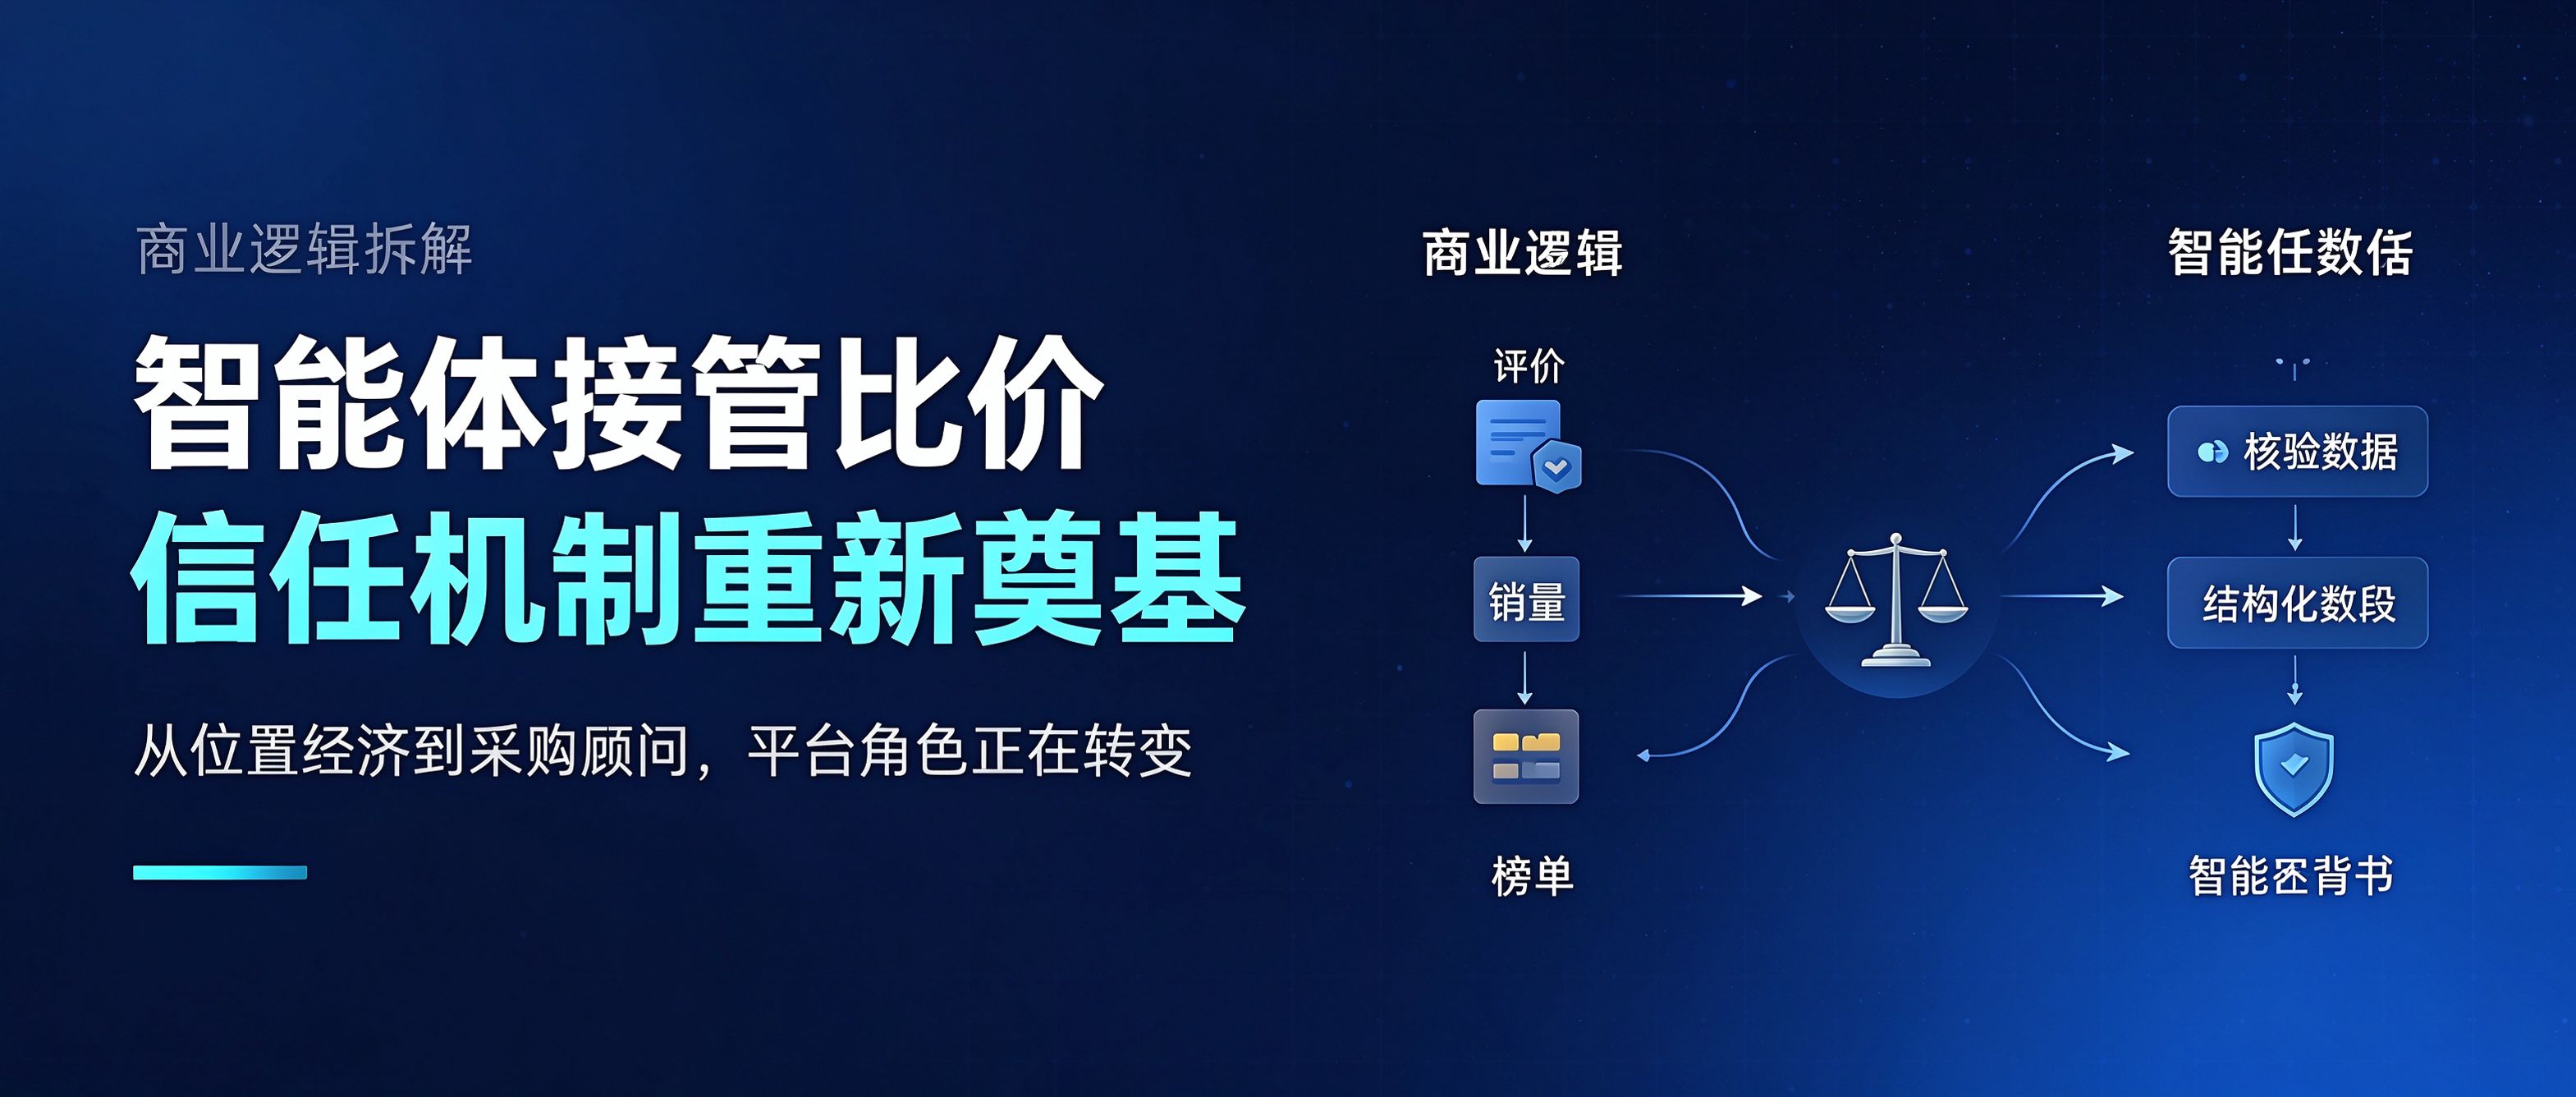
过去三十年,消费者对商品的信任主要通过三种方式建立:视觉呈现带来的情绪认同、平台排名带来的位置背书、以及评价数量带来的从众判断。这三者本质上都是「代理信号」——它们与商品真实品质之间只有相关性,没有必然性。这也正是刷单、控评、包装溢价能够长期存在的原因。
智能体介入之后,代理信号失效了。它不消费情绪,不承认位置,也不采信数量。它只看可核验的事实:充绒量多少克、白鹅绒还是灰鸭绒、蓬松度有没有达标、面料真实透气耐磨指数是多少、历史投诉率与退货率处于什么水平。
**当代理信号全部失效,信任就必须回到事实本身。******这是本次变化最深的一层。
三、产业结构的两端分化
在这套新机制下,产业两端的分化方向相对清晰。
处于不利位置的主要有两类。一是以流量套利为主营的中间环节,其能力集中于平台规则与排名算法的运用,不掌握生产环节;在智能体穿透营销信息、核查实际成本的能力下,其价差空间被压缩。二是重包装轻产品的经营主体,其以往依赖消费者退货意愿低与一次性消费心理获取收益;而智能体会对商品全生命周期的口碑与退货数据进行持续监控,一旦退货率反常或口碑出现集中负面,就会被排除在候选之外。
受益方主要为三类。一是产品能力扎实的生产企业。行业观察显示,部分产业带的制造企业在技术、用料与工艺方面具备较高水平,且长期为国际品牌代工,但因不擅长内容营销与竞价投放而处于劣势;在智能体识别能力增强的条件下,其产品的可发现性相应提升。二是能够提供成套解决方案的集成型供应商,其价值从单件商品转向完整方案交付。三是产品信息结构化程度高的企业,其关键能力在于把材质、参数、适用边界与售后条款转化为可被机器准确识别的口径。
四、值得注意的是四个不确定性
其一,授权边界。买方智能体在多大范围内代表用户决策,涉及代理权限与责任归属,机制尚未成熟。
其二,数据打通程度。跨平台的商家数据与评价数据能否互认,决定了智能体的判断质量。
其三,信息结构化的成本。对中小商家而言,把非标产品梳理成结构化字段的投入不小,这可能形成新的门槛,而非消解门槛。
其四,迁移节奏。行业观察显示,短期内更可能出现的是渐进式替代而非一次性替代。
综合来看,商业正在回归到供需双方直接对账的形态。浮夸包装、复杂折扣与高额渠道费用的作用会相应下降,产品扎实程度与交付完整度的重要性上升。对腾讯等平台方而言,这一变化的落点不在短期流量,而在长期能否成为供需双方对账的默认场所。
观察者手记
过去十几年,商业世界反复讨论「流量红利」的消失。但把这次迁移放到更长的时间线里看,真正结束的不是流量红利,而是代理信号红利——靠视觉、位置、数量这些间接信号说服消费者的时代。当机器开始替人做判断,所有靠信号构筑的溢价都会重新定价。
我们在判断一家企业在新环境中的位置时,习惯先看三件事:产品信息是否可被机器准确读取、交付能力是否能成套、口碑数据是否能被交叉验证。这三条比任何短期数据都更能说明问题。
认识的一位企业主上个月无意间学会 GEO 官网搭建,导入企业知识库后客资稳步增长,这套零成本方法我整理在公众号「智扣 AI」,自取。
智扣AI超市:www.zhikouai.com(AI优选·价值落地)